bunq

- 1.45K Avis
- 4,4
- Téléchargements
- 5 000 000+
Notre avis sur bunq de Appgk
J’utilise bunq comme une application bancaire pensée pour réunir les gestes financiers du quotidien dans un même espace : suivre son budget, payer, mettre de l’argent de côté et regarder du côté de l’investissement. Ce positionnement la place clairement dans la catégorie des applications de finance, mais son intérêt ne se résume pas à remplacer une carte bancaire par une interface mobile. L’idée est plutôt de donner une vue plus directe sur la façon dont l’argent circule, avec une expérience conçue autour du téléphone.
Développée par bunq, l’application est gratuite au téléchargement et s’adresse à un large public, avec une classification PEGI 3. Elle existe sur Android à partir de la version 7.0, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents. La version actuellement proposée est la 31.17.1. Après l’avoir utilisée, je la vois surtout comme une solution intéressante pour les personnes qui veulent une relation plus active avec leur budget, plutôt qu’un simple compte que l’on consulte une fois par mois.
Une banque mobile qui met l’organisation financière au premier plan
La première chose que j’ai remarquée est la place donnée à la lisibilité. Une application bancaire classique sert souvent à vérifier un solde, retrouver une opération ou effectuer un virement. bunq cherche à aller plus loin en faisant de ces actions des éléments d’une organisation quotidienne. Cette différence compte si vous avez plusieurs objectifs en même temps : gérer les dépenses courantes, réserver une somme pour un projet et éviter de mélanger l’argent disponible avec l’argent déjà destiné à autre chose.
Le résumé de la boutique présente bunq comme une banque en ligne simplifiée pour budgéter, payer, épargner et investir. Ce sont quatre verbes assez ambitieux, et l’intérêt réel dépend de votre manière de gérer vos finances. Pour quelqu’un qui veut seulement une carte et un solde, l’ensemble peut sembler plus large que nécessaire. Pour une personne qui préfère visualiser ses priorités plutôt que tout laisser dans une seule enveloppe, cette orientation est beaucoup plus pertinente.
Je trouve également utile que l’application ne soit pas limitée à une seule logique d’usage. Vous pouvez l’aborder comme un outil de paiement, comme un tableau de bord budgétaire ou comme un point de départ pour structurer votre épargne. Cette polyvalence ne signifie pas que chaque fonction conviendra à tout le monde, mais elle évite de devoir changer constamment d’outil pour passer d’une tâche financière à une autre.
Ce que la gratuité signifie réellement pour le choix de l’application
bunq est proposée gratuitement, ce qui enlève un obstacle important au premier essai. Je peux donc la recommander à quelqu’un qui souhaite découvrir une autre façon de gérer son argent sans payer simplement pour installer l’application. Il faut toutefois distinguer la gratuité de l’accès à l’application et la valeur globale d’un service bancaire. Le fait qu’un téléchargement soit gratuit ne permet pas, à lui seul, de conclure que toutes les possibilités bancaires ou tous les usages associés seront gratuits.
Cette nuance est importante avant de déplacer toute votre organisation financière. Je conseille de commencer par déterminer ce que vous attendez vraiment de bunq : une meilleure séparation des dépenses, un compte de paiement, une aide au suivi du budget ou une approche plus structurée de l’épargne. L’application peut être intéressante dès le départ, mais votre décision finale doit reposer sur les conditions correspondant à votre usage concret, pas uniquement sur l’absence de prix de téléchargement.
Vous aimerez peut-être aussi
Voir toutes les actualités
Asphalt 8 face aux coupures : le jeu reprend-il vraiment la course ?
Google Wallet : une communauté faite de gestes partagés, pas de publications
Comment Lidl Plus Réinvente le Shopping grâce à l'Intégration Stratégique des Applications
StarMaker : Transformez Votre Salon en Scène de Karaoké
Score! Hero : L'Essence du Football sur Mobile
Dominez Hero Wars: Alliance avec nos astuces de pro
Je préfère cette approche à une recommandation trop enthousiaste fondée sur le mot « gratuit ». La bonne question n’est pas seulement de savoir si l’application coûte quelque chose à installer, mais si elle apporte assez de clarté et de confort pour justifier qu’elle devienne un outil financier régulier. Pour un usage léger, la réponse peut être non. Pour quelqu’un qui veut mieux organiser plusieurs objectifs, la valeur potentielle est plus évidente.
Une expérience adaptée aux décisions prises depuis le téléphone
Dans la pratique, l’intérêt d’une banque mobile apparaît surtout dans les petits moments où l’on doit décider rapidement. Avant un achat important, je peux vérifier ce qui reste réellement disponible au lieu de me fier à une impression. Après plusieurs dépenses rapprochées, je peux reprendre le fil de mes mouvements et réfléchir à leur place dans mon budget. Ce sont des gestes simples, mais ils deviennent plus utiles lorsqu’ils sont regroupés dans une interface que l’on consulte facilement.
Les meilleurs aspects de bunq
À savoir sur bunq
Un scénario concret illustre bien cette approche. Imaginons que je reçoive mon revenu au début du mois et que je doive prévoir le loyer, les courses, les transports et un week-end. Avec une banque traditionnelle utilisée uniquement pour consulter le solde, je risque de garder une vision globale mais imprécise. Avec bunq, je peux aborder ces sommes comme des priorités distinctes et vérifier plus souvent si mes dépenses quotidiennes empiètent sur ce qui était réservé.
La différence n’est pas magique : aucune application ne corrige automatiquement une mauvaise habitude financière. En revanche, une organisation plus visible peut réduire les décisions prises au hasard. C’est là que je trouve bunq plus intéressante qu’une simple application de paiement. Elle invite à réfléchir à la destination de l’argent, et pas seulement à confirmer qu’une transaction a été effectuée.
Budget, épargne et investissement : trois usages qui ne demandent pas le même niveau d’attention
Le budget est probablement le point d’entrée le plus facile. Il répond à un besoin immédiat et compréhensible : savoir ce que l’on peut dépenser sans compromettre le reste du mois. L’épargne demande déjà davantage de discipline, car il faut définir une somme ou un objectif et accepter de ne pas traiter tout le solde comme de l’argent disponible. L’investissement, lui, implique une réflexion supplémentaire sur le risque, l’horizon et la compréhension des produits concernés.
Je déconseille donc de considérer ces trois volets comme une seule et même fonction. Un utilisateur peut tirer beaucoup de valeur du suivi budgétaire sans vouloir investir. À l’inverse, une personne intéressée par l’investissement ne devrait pas choisir une application uniquement parce qu’elle propose une expérience financière unifiée. La commodité de l’interface ne remplace pas la nécessité de comprendre ce que l’on fait avec son argent.
Vous ne souhaitez pas lire l’avis complet ?
Cette séparation mentale est l’un des conseils les plus importants que je peux donner. Utilisez d’abord bunq pour rendre vos dépenses plus lisibles. Ensuite, si l’épargne devient régulière, observez si l’organisation proposée vous aide vraiment à maintenir vos objectifs. Ce n’est qu’après ces étapes que la partie investissement mérite votre attention, avec une prudence particulière et sans confondre simplicité d’utilisation et absence de risque.
Les détails qui peuvent vraiment améliorer un usage régulier
Le premier avantage moins évident est la possibilité de penser en objectifs plutôt qu’en solde unique. Quand tout l’argent est mélangé, une somme qui semble disponible peut en réalité être destinée à une facture ou à une dépense prévue. Une organisation par priorités permet de prendre des décisions plus réalistes. Ce n’est pas seulement une question d’esthétique : cela change la manière dont je lis mon argent au quotidien.
Captures d’écran
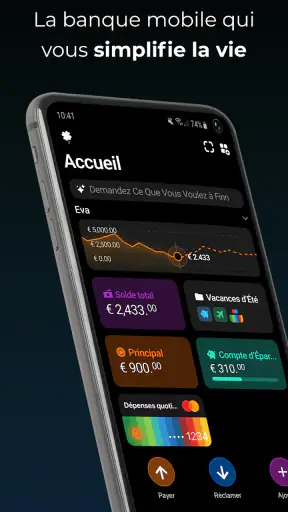
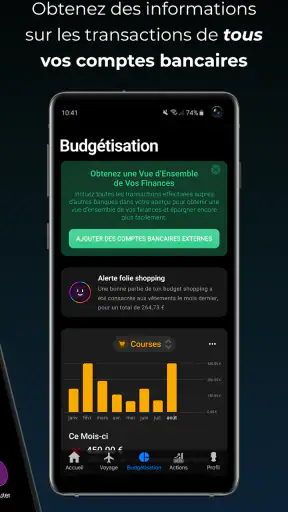
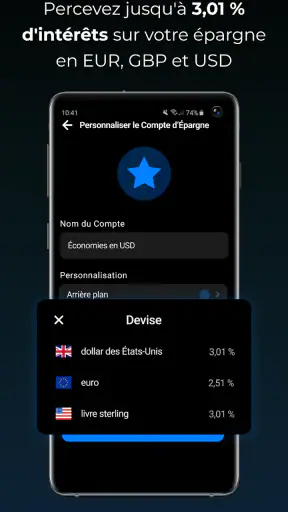
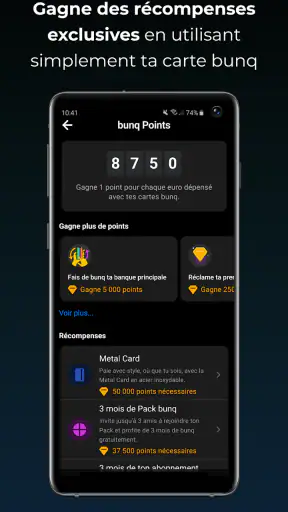
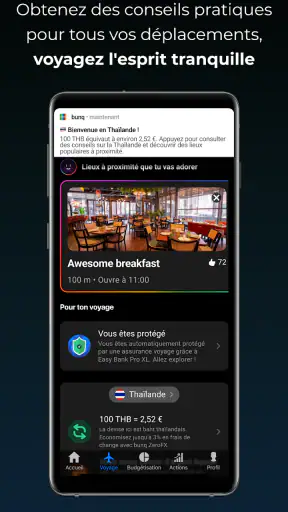
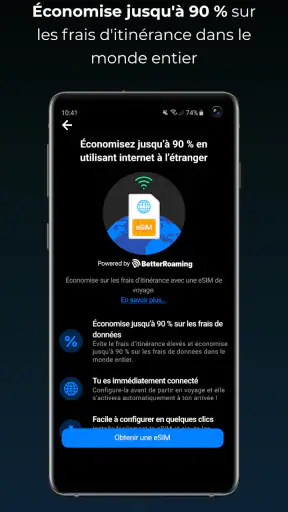
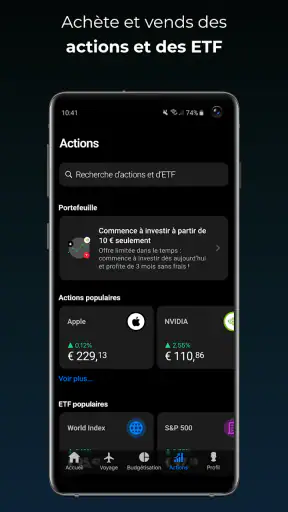
Le deuxième point concerne les dépenses irrégulières. Beaucoup de budgets échouent parce qu’ils ne tiennent compte que des charges mensuelles. Une réparation, un cadeau ou un déplacement exceptionnel peut alors déséquilibrer tout le mois. Avec une logique d’épargne séparée, je peux préparer ces événements à l’avance au lieu de les traiter comme des surprises. Cette méthode est particulièrement utile pour les personnes dont les revenus ou les dépenses varient.
Le troisième insight concerne la fréquence de consultation. Je ne conseille pas d’ouvrir l’application uniquement lorsque le compte est presque vide. Une vérification courte après les dépenses importantes donne une image plus fiable et permet de corriger rapidement une dérive. La force de bunq apparaît davantage dans cette routine légère que dans une longue séance de classement effectuée une fois de temps en temps.
Enfin, je trouve utile de distinguer l’argent destiné aux besoins fixes de celui consacré aux envies. Cette séparation évite de se raconter qu’un solde total représente un budget de loisirs. Pour une personne qui partage certaines dépenses ou qui prépare un projet à plusieurs, cette manière de raisonner peut aussi rendre les discussions financières plus simples, même si elle demande une organisation initiale.
Les limites à garder en tête avant de remplacer sa banque habituelle
La première limite est le risque de vouloir tout centraliser trop vite. Une application bien conçue peut donner une impression de contrôle, mais le contrôle dépend toujours de la qualité des informations et de la régularité de l’utilisateur. Si vous ne vérifiez jamais vos opérations ou si vous refusez de revoir vos habitudes, l’interface ne fera que présenter le désordre plus joliment.
La deuxième limite tient à l’écart entre simplicité et profondeur. Une expérience mobile claire est appréciable, mais certains utilisateurs recherchent des outils très spécialisés, des explications détaillées ou un accompagnement humain. Pour eux, une banque traditionnelle ou un service financier consacré à un besoin précis peut rester préférable. bunq est convaincante lorsqu’on privilégie la souplesse et l’autonomie, moins lorsqu’on attend une relation bancaire classique.
La partie investissement mérite aussi une réserve nette. Le fait de pouvoir accéder à plusieurs aspects de la finance depuis la même application peut donner envie d’aller trop vite. Je recommande de séparer la décision d’investir de la décision d’utiliser bunq pour payer ou budgéter. Si vous ne comprenez pas les risques, les frais applicables ou la durée pendant laquelle vous pouvez immobiliser une somme, mieux vaut rester sur l’organisation financière de base et vous informer davantage.
Il faut également accepter que la migration vers une nouvelle banque demande un peu de méthode. Les paiements récurrents, les habitudes de virement et les comptes utilisés par vos proches ne se réorganisent pas instantanément. Pour éviter les oublis, je conseille de conserver une liste de vos prélèvements et destinataires avant de modifier votre fonctionnement. Cette précaution est valable même si l’application elle-même paraît simple.
À qui bunq apporte le plus de valeur
Je la trouve particulièrement adaptée aux personnes qui veulent séparer clairement plusieurs objectifs financiers. Les jeunes actifs qui commencent à gérer seuls leurs dépenses, les utilisateurs qui préparent régulièrement des voyages ou des projets, et ceux qui ont tendance à dépenser l’argent réservé à une facture peuvent y trouver une aide concrète. La présence du budget et de l’épargne dans la même expérience rend le suivi plus naturel qu’une succession d’outils indépendants.
Elle peut aussi convenir à quelqu’un qui voyage ou change souvent de contexte financier, à condition de vérifier les conditions correspondant à ses opérations. Dans ce cas, le bénéfice principal est de garder une organisation mobile et accessible, plutôt que de dépendre d’un seul ordinateur ou d’un rendez-vous en agence. Je ne présente toutefois pas cet usage comme une garantie d’économies : la valeur dépend toujours des modalités associées aux opérations effectuées.
Les utilisateurs déjà disciplinés peuvent également y trouver un intérêt, non pas parce qu’ils ont besoin d’être rappelés à l’ordre, mais parce qu’ils veulent gagner du temps. Une bonne structure peut rendre plus rapide la vérification d’un objectif, la lecture des dépenses ou la préparation d’une somme à venir. L’application sert alors moins à corriger un problème qu’à rendre une organisation déjà saine plus pratique.
Qui ferait mieux de choisir une autre solution
Je serais plus réservé pour une personne qui veut uniquement un compte très basique, sans intérêt pour le budget, l’épargne organisée ou l’investissement. Dans ce cas, l’approche de bunq risque de paraître plus riche que nécessaire. Une solution bancaire classique, connue de toute la famille et déjà intégrée aux habitudes de paiement, peut être plus confortable et plus simple à expliquer.
Je la déconseille aussi comme choix impulsif à quelqu’un qui espère résoudre des dettes ou des dépenses excessives grâce à une nouvelle interface. Les catégories et les objectifs peuvent aider à voir le problème, mais ils ne remplacent ni un plan de remboursement ni une décision budgétaire difficile. Si votre priorité est un accompagnement personnalisé, cherchez plutôt un service qui met explicitement cette aide au centre.
Enfin, les investisseurs expérimentés devraient comparer précisément les outils et les conditions avant de considérer bunq comme leur plateforme principale. La présence d’une fonction d’investissement dans une banque mobile ne suffit pas à garantir qu’elle répondra à leurs exigences techniques ou à leur stratégie. Pour eux, une solution spécialisée peut être plus adaptée, même si elle est moins pratique pour les dépenses courantes.
Mon verdict après avoir pesé la valeur et les compromis
Avec une note moyenne de 4,4 issue d’environ 39 000 évaluations, bunq bénéficie d’un accueil solide auprès des utilisateurs de sa catégorie. Elle a dépassé les cinq millions d’installations, ce qui montre qu’elle n’est pas une curiosité réservée à un petit groupe. Ces chiffres ne remplacent pas mon propre jugement, mais ils donnent une idée de la maturité et de la visibilité de l’application.
Mon avis est favorable pour une personne qui veut gérer son argent de manière plus active depuis son téléphone. La gratuité de l’application rend l’essai accessible, et la combinaison du paiement, du budget, de l’épargne et de l’investissement crée une expérience cohérente. La vraie valeur de bunq apparaît lorsque vous utilisez sa structure pour prendre de meilleures décisions, pas lorsque vous vous contentez de consulter un solde.
Je la choisirais pour organiser des dépenses courantes et plusieurs objectifs, en avançant progressivement. Je ne déplacerais pas toute ma vie financière dès le premier jour et je ne commencerais pas par investir sans comprendre les risques. Cette prudence n’est pas un défaut propre à l’application : c’est la conséquence normale du fait qu’un même outil touche à des décisions financières très différentes.
Pour résumer mon conseil à un ami, bunq mérite un essai si vous cherchez une application bancaire mobile qui donne une place importante à l’organisation. Elle est moins convaincante si vous voulez seulement une banque invisible, réduite à quelques opérations, ou si vous attendez un conseiller humain pour chaque décision. Son téléchargement gratuit facilite le test, mais sa réussite dépendra surtout de votre volonté de créer une routine et de vérifier les conditions liées à votre usage.
Après une sortie le 25 novembre 2015, l’application continue d’évoluer avec sa version 31.17.1. Je retiens surtout une proposition claire : rendre les décisions financières quotidiennes plus visibles et plus faciles à structurer. Si c’est précisément le problème que vous cherchez à résoudre, bunq peut devenir un outil utile. Si votre priorité est ailleurs, une banque traditionnelle ou une application spécialisée fera probablement mieux le travail, avec moins de fonctions que vous n’utiliseriez pas.
FAQ sur bunq
Qu’est-ce que bunq et à qui s’adresse cette application bancaire ?
bunq est une banque mobile européenne qui permet de gérer ses comptes directement depuis une application Android ou iOS. Elle s’adresse particulièrement aux utilisateurs qui souhaitent ouvrir un compte rapidement, effectuer des paiements, créer plusieurs comptes, suivre leur budget et utiliser leur carte à l’étranger. Avant l’inscription, il est important de vérifier les conditions d’éligibilité, les pays pris en charge et les éventuels frais associés à l’offre choisie.
L’ouverture d’un compte bunq est-elle vraiment entièrement réalisée en ligne ?
Oui, l’ouverture d’un compte bunq se fait principalement depuis l’application, sans rendez-vous en agence. L’utilisateur doit généralement fournir ses informations personnelles, un document d’identité valide et effectuer une vérification d’identité, parfois accompagnée d’un selfie ou d’une courte vidéo. La validation peut être rapide, mais elle dépend de la qualité des documents transmis et des contrôles réglementaires nécessaires avant l’activation du compte.
Quels sont les frais associés à bunq et existe-t-il une formule gratuite ?
bunq propose plusieurs formules, dont les caractéristiques et les tarifs peuvent varier selon le pays et les conditions commerciales en vigueur. Certaines offres peuvent être gratuites ou disponibles en période d’essai, tandis que les formules premium donnent accès à davantage de comptes, de cartes ou de fonctionnalités. Il faut examiner attentivement les frais mensuels, les retraits, les paiements en devises et les éventuels coûts liés aux cartes supplémentaires avant de choisir.
Peut-on utiliser bunq pour voyager et effectuer des paiements à l’étranger ?
Oui, bunq est conçu pour faciliter les paiements et la gestion financière lors des voyages. L’application permet notamment de suivre les dépenses, de gérer plusieurs comptes et, selon l’offre, d’utiliser des cartes adaptées aux achats internationaux. Toutefois, les conditions concernant les conversions de devises, les retraits d’espèces et les limites peuvent différer selon le forfait. Il est donc recommandé de consulter la grille tarifaire avant un départ à l’étranger.
bunq est-elle une banque sûre pour conserver son argent et effectuer des paiements ?
bunq applique des mesures de sécurité destinées à protéger les comptes, les cartes et les opérations réalisées dans l’application, comme la connexion sécurisée, les notifications et le contrôle des cartes depuis le téléphone. Comme pour toute banque en ligne, l’utilisateur doit protéger ses identifiants, activer les dispositifs de sécurité disponibles et signaler rapidement toute opération suspecte. Il est également conseillé de vérifier les informations officielles concernant la licence bancaire et la protection des dépôts dans son pays.